“没有中间商赚差价”?FPSO合同正在被重新拆分
随着船厂争取更完整的EPC合同、石油公司重新安排资产所有权与运营责任,传统FPSO租赁、建造和O&M的一体化模式正在被重新组合。
过去,石油公司开发一个深水油田,通常不会直接找船厂订造FPSO。更常见的模式,是先把项目交给SBM Offshore、MODEC、Yinson等专业FPSO承包商,由它们安排建设期资金和资产持有,负责设计、采购及项目管理,再选择船厂完成船体、上部模块建造和总装。FPSO投产以后,承包商还可能继续提供长期租赁和运营服务。
在这条合同链上,石油公司面对的是FPSO承包商,船厂面对的通常也是FPSO承包商。船厂承担大量实际建造工作,却很少直接掌握石油公司的FPSO主合同。
SBM和MODEC当然不是普通意义上的“中间商”。它们卖的不是一艘简单的船,而是一套包括工程建造、资产安排和长期运营在内的浮式生产方案。石油公司愿意在船厂之前增加这一层,正是因为有人需要把众多承包商和设备供应商组织起来,并对FPSO能否按期投产、稳定运行承担责任。
MODEC开始正视来自船厂的“竞争”
2026年7月,MODEC在《MODEC Group Integrated Report 2025》中写道:“In recent years, amid expanding FPSO demand, new players such as shipbuilders have sought entry into EPC projects.”(近年来,随着FPSO需求扩大,船厂等新参与者开始谋求进入EPC项目。)
MODEC随后解释,公司与这些新进入者的区别,在于它不仅拥有FPSO建造经验,还长期提供租赁和O&M服务,并积累了大量运营知识和数据。依靠与客户建立的关系,MODEC可以更早参与项目,提前锁定船厂档期和长周期设备,帮助客户缩短投产时间。
这段话放在MODEC身上尤其值得关注。MODEC不拥有工厂和船厂,是一家典型的fabless公司。它的核心工作,就是从全球选择船厂和承包商,组织设计、采购、建造、安装与调试,并作为主要接口向石油公司负责。
过去由MODEC选择和管理的船厂,现在开始向前一步,争取直接取得石油公司的EPC合同。在大型国际油气开发项目中,韩国、新加坡和中国的船厂已经更多地与老牌EPC承包商同台竞争,争夺FLNG、FPSO和FPU的总包订单。
石油公司直接向船厂采购FPSO并非新鲜事,Petrobras早已采用类似方式。近年的变化,是能够承担更完整工程范围的船厂在增加,直接采购或重新拆分合同范围的选择也出现在更多大型项目中。
一个明确案例是P-84和P-85。2024年,Petrobras代表Atapu和Sépia项目联合体,通过国际招标直接向Seatrium授予两艘新建FPSO合同,总价值约110亿新元。两艘FPSO由Seatrium统筹工程支持、模块建造、总装和调试,计划于2029年交付。这类合同说明,具备系统集成能力的船厂已经不再只承接分包建造工作。
所有权、EPCI和O&M开始被重新组合
传统的FPSO租赁模式,往往把资产持有、工程建造和长期运营连接在一起。FPSO承包商投入资本,组织EPCI,持有装置,再通过十几年甚至二十多年的租赁和O&M合同收回投资。
现在,这些工作不一定继续由同一家公司承担。石油公司可以自己持有FPSO,只把EPCI和O&M交给专业承包商;也可以在建造期间取得所有权,由原承包商继续负责工程或运营;在自身能力和项目条件合适时,还可以直接向船厂采购更完整的工程交付范围。
SBM在2025年年报中列出的Lease and Operate、Build-Operate-Transfer、Sale and Operate和Direct Sale,正反映了这种变化。客户既可以买包括资产和运营在内的长期服务,也可以自己出资持有FPSO,只购买工程建造或运营服务。
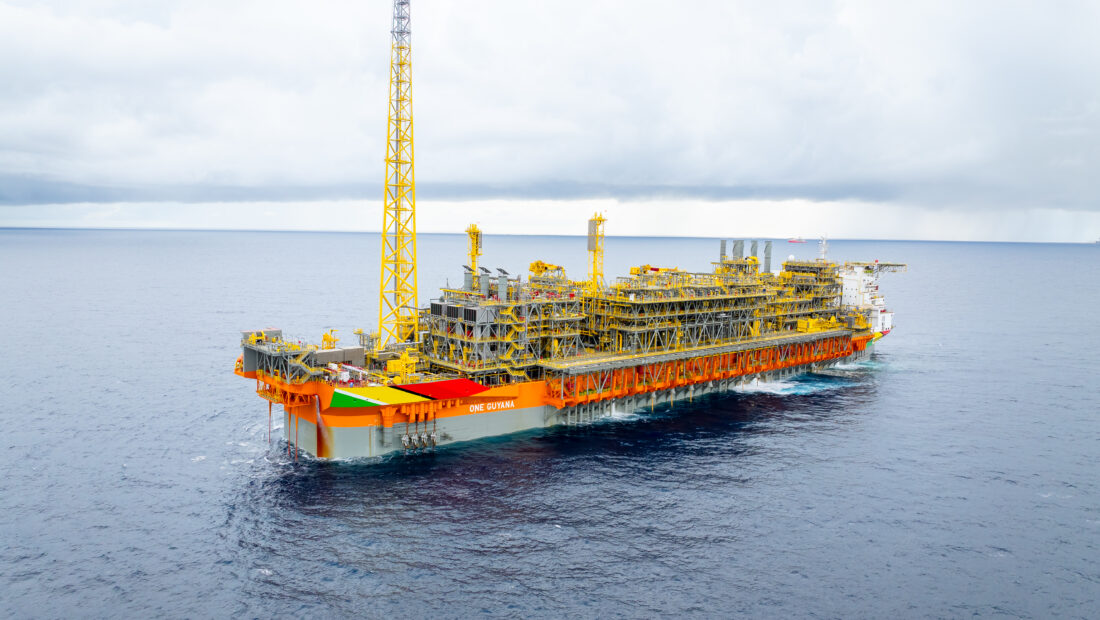
ONE GUYANA提供了另一种拆分方式。2026年2月,ExxonMobil Guyana提前以约23.2亿美元买下这艘FPSO,取得资产所有权,但SBM仍将负责运营和维护至2035年。同年5月,SBM获得Petrobras的SEAP-I和SEAP-II合同,两个项目也由Petrobras牵头的联合体持有FPSO,SBM负责设计、建造,并通过独立O&M合同提供初始6.5年的运营维护。这些案例不是简单地“去掉SBM”,而是把资产所有权、工程交付和长期运营重新分配。
这并不意味着租赁模式会被直接采购取代。不同油田的开发周期、资金安排、进度要求和作业者能力并不相同,适合的FPSO方案也不会完全一样。真正的变化是,石油公司不再只有一种选择,过去放在一套长期合同里的工作,可以按照项目需要重新组合。
FPSO市场回暖后,专业承包商订单增加,优质船厂档期、工程人员和长周期设备等项目执行资源趋紧。与此同时,部分石油公司具备自行持有资产的资金实力,船厂的设计、采购和工程管理能力也在提高。这些因素叠加在一起,使合同拆分和直接采购更有可能。
专业FPSO承包商承受上下游双重竞争
这也是MODEC和SBM竞争压力最明显的地方。
客户一侧,部分石油公司开始自行持有FPSO,并把工程建造、资产所有权和长期运营分开安排。它们首先拿回的往往是资产和合同控制权,不一定同时接走工程与运营,但FPSO承包商原有的长期租赁收益会随之减少。
供应链一侧,过去主要承接船体、模块和总装的船厂,则开始向设计、采购、系统集成和调试延伸。船厂取得完整EPCIC主合同以后,拿走的不只是更多建造收入,也进入了原来由MODEC和SBM掌握的工程组织环节。
一头是石油公司向下延伸,另一头是船厂向上拓展。过去集中在专业FPSO承包商手中的资产收益、工程收益和长期服务收入,开始被两边分开。
MODEC和SBM也没有继续固守原来的单一模式。SBM允许客户在建造期取得所有权,同时通过标准化设计和Fast4Ward平台保留工程与项目组织能力;MODEC则更加突出早期参与、全球供应链协调和O&M数据,即使不再长期持有FPSO,也争取继续获得EPCI或运营合同。
少了中间一层,风险去了哪里
石油公司直接找船厂,表面上减少了一层合同关系,但原来由MODEC和SBM承担的工作不会因此消失。
石油公司自己持有FPSO,就要承担更多资本占用和长期资产风险;船厂接下完整EPCIC,就要面对成本、工期、系统集成、安装调试和性能责任;工程建造与O&M如果交给不同公司,石油公司还需要管理建造与长期运营之间的接口。
合同拆得越开,单个环节越容易分别比价,但不同工作包之间的协调责任也会增加。石油公司可能节省一部分长期租赁成本,却要承担更多项目管理和接口风险。船厂获得了更大的合同范围,也必须具备过去由FPSO承包商承担的工程能力和风险管理能力。
这正是MODEC在年报中强调运营经验的原因。船厂可以证明自己能够把FPSO建出来,MODEC则要证明,它从长期O&M中积累的经验能够反哺设计、设备选择和维护安排,使FPSO更早投产,也能在未来二十年里保持稳定运行。
所以,“没有中间商赚差价”并不是这场变化的完整答案。石油公司不再接受只有一种打包方式,船厂也开始争取更多工作,但FPSO仍然需要有人把设计、供应链、建造、调试和运营连接起来,并对最终结果负责。
MODEC和SBM面对的核心问题,不是系统整合本身是否有价值,而是它们能否继续默认占据这一位置。石油公司现在可以重新选择:由自己管理接口,由船厂承担完整交付,还是继续把主要责任交给专业FPSO承包商。
没有一成不变的商业模式,也没有一劳永逸的行业位置。企业曾经因为某种能力被需要,不代表这种需要会永远以同一种方式存在。真正能够保住位置的,不是反复证明过去做对了什么,而是在客户、技术和产业分工发生变化以后,仍然能够回答一个最现实的问题:今天,为什么还需要你?企业如此,人也一样。