海工钻井平台市场,是否迎来新的曙光?
钻井平台日租金回升、闲置资产复工与新建计划同时出现,但拆解仍在继续。这不是普遍上涨,而是由合同、装备状态和区域需求共同推动的结构性恢复。
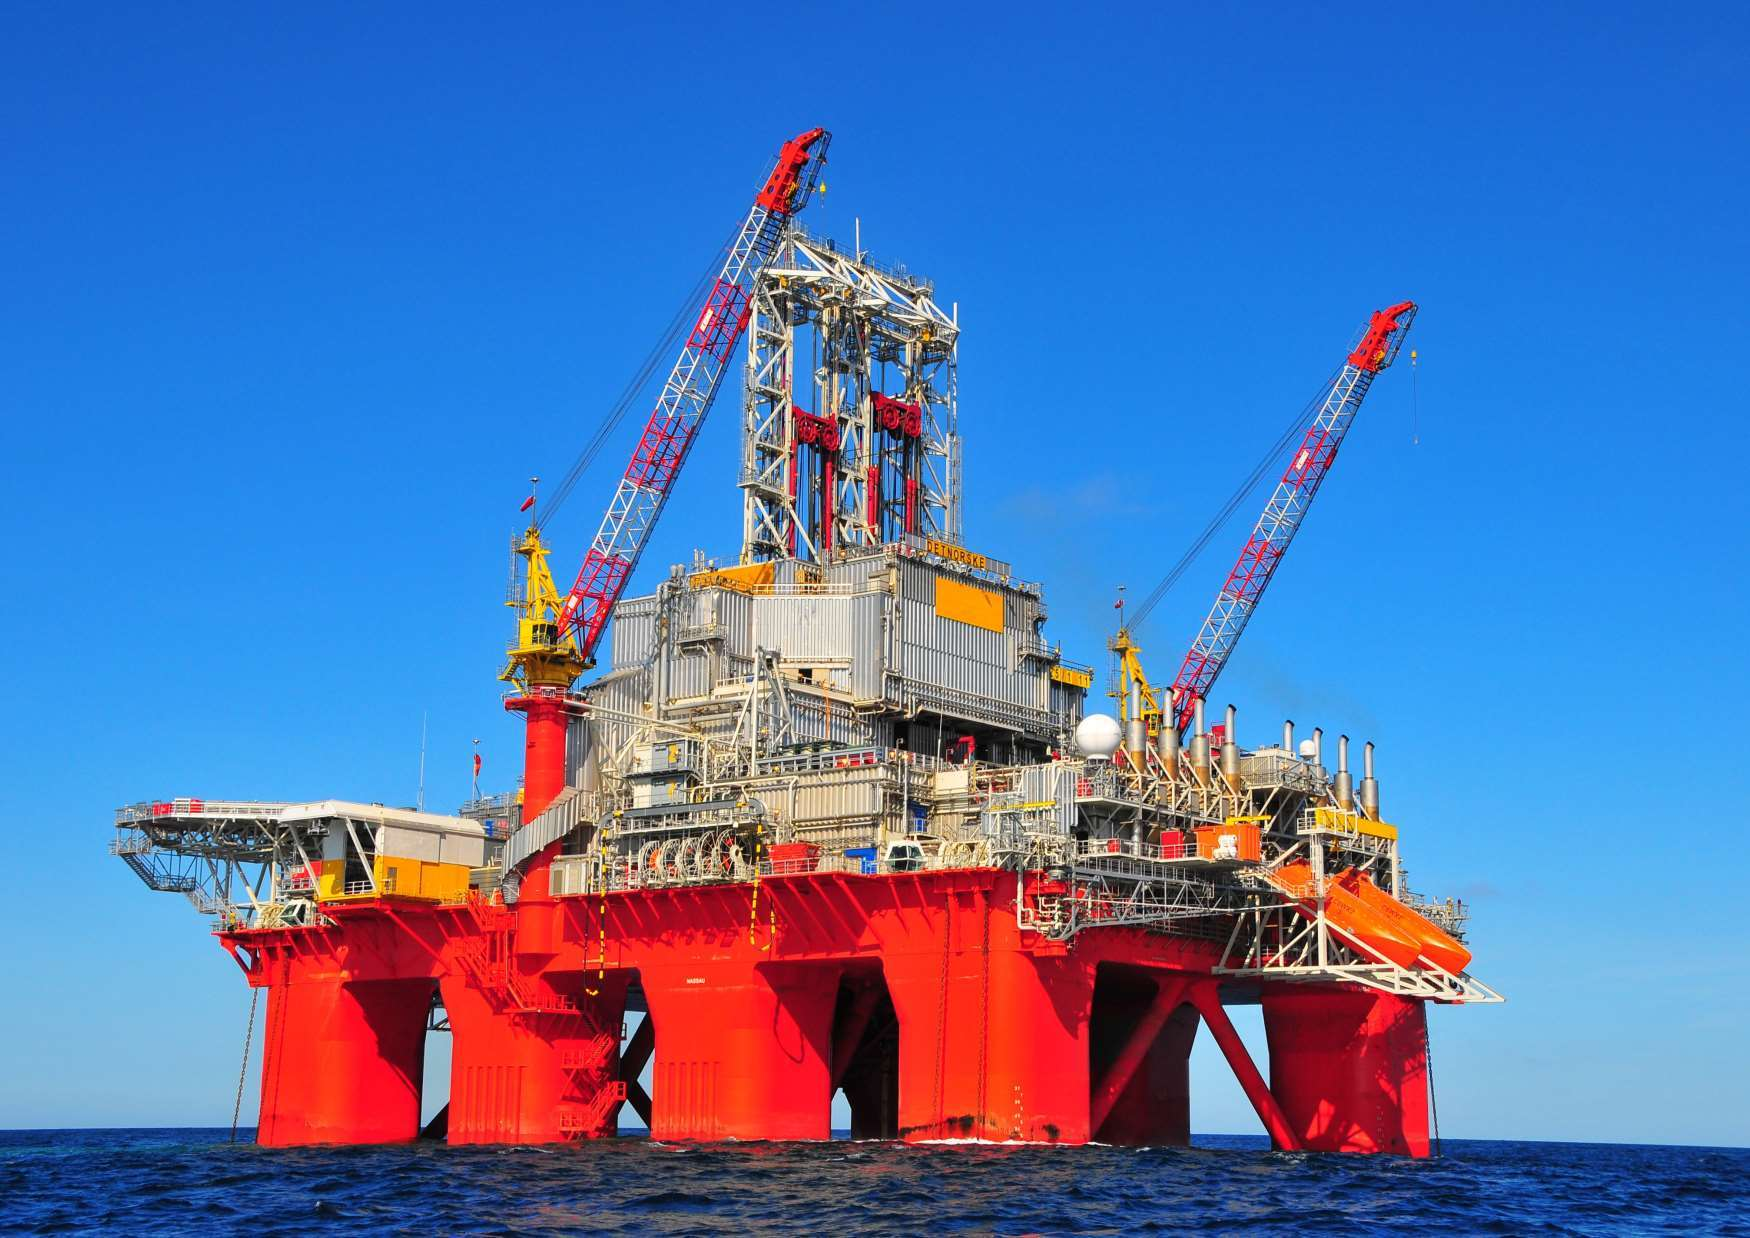
2026年以来,国内外钻井平台市场出现了一组看似矛盾的信号:中海油服推进4座自升式钻井平台和2座深水半潜式钻井平台的前期工作,中油海工购置2座400英尺自升式平台;海外则有未完工平台恢复续建、闲置平台获得新合同,也有船龄并不算老的平台被出售拆解。
这些变化说明,海工钻井平台市场确实在回暖,但不是所有平台、所有海域和所有船厂都同步复苏。更准确地说,这是一轮结构性恢复:需求回升首先抬高了部分高规格装备的日租金和利用率,也给存量平台带来续建、激活和改造机会;大规模新造订单能否真正出现,仍取决于长期合同、建造成本和投资回报。
国内企业开始补充钻井装备
中海油服董事会今年6月审议通过4座高性能自升式钻井平台项目可行性研究报告,8月又审议通过2座新一代深水锚泊定位半潜式钻井平台项目可行性研究报告。面向渤海作业的4座自升式平台已启动基本设计服务采购,但这6座平台目前仍处于可研和设计准备阶段,尚不能等同于已经开工建造。
中油海工选择的是直接补充现有船队。9月底公布的采购结果显示,公司购置2座400英尺自升式平台,大连船舶海洋工程有限公司为成交供应商,报价17.722亿元。采购需求面向渤海和苏里南等海上业务,两座平台计划分别在2026年12月和2027年5月底前交付。
大船海工此前已有同类存量平台处置经验。2023年,中海油服与其签订4座JU2000E型自升式平台买卖合同,首座“海洋石油945”在签约后一个月交付,随后其余3座也陆续进入中海油服船队。对平台买方而言,购买具备较好基础的存量资产,通常比从零开始建造更快;对船厂而言,这也是消化历史遗留项目、恢复现金流的一种路径。
积压平台开始寻找新出路
上一轮海工低谷留下了不少未完工或长期闲置的平台。市场回升后,这些资产首先面对的并不是“要不要卖”,而是“完成建造和恢复作业是否还有经济性”。
10月,RigCo与Seatrium宣布推进4座未完工平台的后续建造,预计工程总值超过5亿新元。其中,第七代钻井船Can Do和恶劣海况自升式平台Jasper预计分别于2027年和2028年交付;两座恶劣海况半潜式平台的方案仍在评估。这4座装备属于Keppel留下的历史资产,完成建造并不自动意味着能够投产,后续仍需落实租约或其他商业安排。
中集海投旗下“Beacon Pacific”(“太平洋之光”)则已经获得工作。Serica Energy计划从2027年第三季度开始使用该平台,固定工作范围包括6口井,并附带追加作业选择权。部分重新激活工作已经启动,Odfjell Drilling将负责动员、赴英国航行以及合同期内的运营管理。
这类合同会给成熟油田补充钻井、提高采收率和后续封井弃置带来装备需求,但平台在签约后仍要完成检验、设备维护、人员配置、调遣和客户验收,合同日期与实际开钻之间往往存在较长准备期。
日租金回升,但需求并不平均
Noble在2026年第三季度材料中表示,一线(Tier 1)钻井船的最新成交日租金约为45万至50万美元,超恶劣海况自升式平台约为23万至30万美元。部分高规格平台还获得了多年合同。Transocean今年4月披露,半潜式平台Transocean Barents获得挪威约1095天的固定合同,日租金为45万美元;如果选择权全部执行,工作可能延续到2034年。
不过,高日租金并不代表所有装备都有充足工作。Noble第三季度列入市场船队的28座平台利用率为70%;其中5座超恶劣海况自升式平台的利用率为86%,23座浮式平台的已签约比例为66%。这些是单一承包商的船队数据,但足以说明不同装备之间存在明显分化。
Westwood预计,到2026年底,钻井船的已签约或已承诺使用率将达到95%,高于2025年的92%;自升式平台则可能由91%降至88%。这里的“已承诺使用率”包含未来已经落实的工作,并不等于这些平台当下都在作业。自升式平台后续需求仍较依赖中东等主要市场的项目节奏。
水深、海况、井型和客户要求决定了不同平台并不能自由替代。即使技术参数接近,资产所在地、维护状态、调遣距离、船级和客户认可记录,也会直接影响平台能否获得合同。
为什么有的平台复工,有的平台被拆
Valaris今年9月出售拆解的半潜式平台VALARIS MS-1由新加坡Jurong船厂建造,2011年交付,最大设计作业水深约8200英尺,并不属于最老的一批海工装备。Valaris没有披露该平台的具体拆解决策原因,但这个案例说明,船龄不是衡量商业价值的唯一指标。
一座长期停放的平台要重新进入市场,需要恢复设备、完成船级检验和重新认证、招聘并培训人员,还要承担调遣和客户特定改造费用。Noble的投资者材料估计,部分冷停或滞留船厂的第七代钻井船进入市场需要约1亿至3亿美元。这一数字是完整的“市场进入成本”,不能简单理解为某一项复工工程的报价。
因此,账面上存在闲置平台,不代表油公司需要时就一定有合适的装备可用。如果预期合同收入无法覆盖恢复成本、等待时间和后续运营风险,拆解可能比继续持有更合理。
日租金上来了,为什么新造订单还不多
以日租金45万美元、每年作业300天计算,一座钻井船的年度总收入约为1.35亿美元。但这只是营业收入,还要支付船员、维护、保险、岸基支持和调遣费用,并承担贷款、设备更新和合同空档期。单看日租金,很容易高估新造投资的回报。
更重要的是,新平台往往需要数年才能交付。油公司未必愿意提前多年锁定钻井计划,平台业主和融资方也不会只凭短期高租金作出投资决定。沙特市场之所以能够持续推进本地建造,与长期需求安排密切相关:Saudi Aramco披露,自2023年起的十年内计划从ARO Drilling租用20座海上平台;IMI与ARO随后持续推进KINGDOM系列自升式平台,并把强化本地供应链作为项目目标之一。
在缺少长期合同的情况下,购买、续建或激活现有平台通常投入更少、交付更快。但这条路径也有边界:设备状态、改造成本、调遣距离和作业地规范都可能抵消低价优势。中海油服拟建的自升式平台主要面向渤海工况,其他地区的闲置平台即使价格更低,也未必适合当地井况和作业要求。
目前,针对特定需求的新建计划已经出现;要形成大批量订单,还需要更稳定、更长周期的工作量,让平台业主和融资方相信投资能够收回。
中国企业能从这轮回暖中获得什么
平台投资增加会给船厂和设备供应商带来机会,但一座平台的合同额不等于船厂利润。钻井系统、井控设备、动力定位、电力和控制系统需要专业供应商参与,项目还要扣除分包、融资、保函和项目管理成本。
对有钻井平台建造经验的中国船厂而言,存量平台续建和复工可能比全新建造更早形成订单。不过,这类工程的隐藏工作量通常更难估算:设备拆检后才暴露的问题,可能显著改变费用和工期。报价前摸清资产状态,并在合同中明确新增工作的责任和变更机制,是能否守住利润的关键。
复工项目还依赖原设备制造商提供备件、软件和检验支持。能够组织这些资源并完成系统联调、试验和交付的船厂,承接的不只是钢结构施工,而是更完整的技术集成服务。
设备企业则要回答兼容性和全生命周期服务问题:新设备能否接入原有控制系统,替换后是否满足船级社和作业地要求,出现故障后由谁提供现场支持。相比一次性报价,技术文件、调试能力、备件网络和长期维护方案更能决定供应商能否进入海外平台市场。
海外项目还必须面对本地化要求。KINGDOM 4在沙特建造并强调发展当地供应链,中国企业参与这类项目的方式未必是整座平台总装,也可能是设计、设备、模块、调试和售后服务。对于持有海外平台的中国公司,当地运营伙伴同样重要:“太平洋之光”由中集海投持有,Odfjell Drilling负责合同期内的运营管理,正是资产能力与当地运营能力的组合。
对不少国内供应商来说,这轮市场回暖带来的第一笔业务,可能只是一批备件、一次设备检验或一套控制系统改造。能否借此进入平台长期维护、升级和运营支持体系,比单笔订单金额更值得关注。
结论是:海工钻井平台市场已经出现新的曙光,但它照亮的首先是高规格、状态良好、能够快速投入特定市场的资产,以及具备长期合同支撑的建造计划。市场正在复苏,却不是普遍上涨;真正的机会来自对装备状态、合同质量、区域需求和全生命周期成本的精细判断。