一艘FPSO几十亿美元,利润会流向哪里?
一艘大型FPSO价值数十亿美元,但利润并不固定留在船厂、设备商、海上安装商或运营商中的任何一环。产业瓶颈和议价权如何移动,决定了谁能把合同价值最终留在利润表上。
FPSO产业链上很难找到一个长期不变的“高利润环节”。2025年,Seatrium毛利率从3.1%提高到7.4%;Saipem的Asset Based Services业务EBITDA率达到14.4%;Baker Hughes的IET业务EBITDA率为18.5%;MODEC营业利润率约9.6%,ROE则达到27.4%。这些数字当然不能简单横向排名——船厂、海上安装、设备服务和FPSO运营本来就是不同的生意。更值得看的是:同一家企业的利润为什么会改善,不同商业模式又靠什么把利润留下来。结合行业供需变化,会发现一个规律:FPSO产业链的利润并不固定留在某一个位置,而会随着产业瓶颈和议价权移动。
瓶颈在哪里,议价权就可能往哪里走
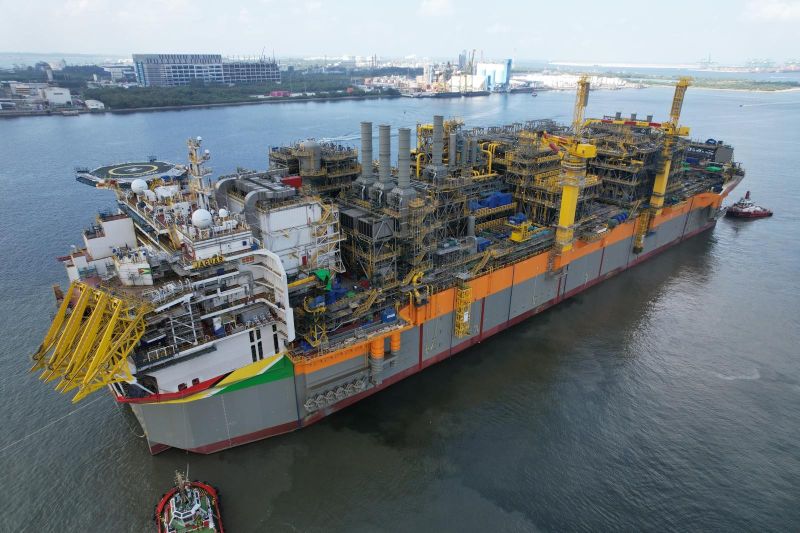
海工市场研究机构Energy Maritime Associates在2025年全球浮式生产行业调查中,把船厂列为未来一两年最大的潜在瓶颈,模块制造场地排在第二,海上安装同样位居前列。大量商船订单占据船位,能够承担大型FPSO和超大型上部模块的场地又相对有限,原本被视为普通建造资源的船厂产能,开始成为影响项目进度的重要因素。
到2026年,情况已经有所变化。2024—2025年部分大型项目延期,给供应链腾出了空间,成本压力和产能紧张程度随之缓和。短短一年,瓶颈就在变化。
这意味着,船厂、关键设备、海上安装甚至项目管理,谁在某个阶段最稀缺、最难替代,谁就更有机会获得更强的议价权。但“紧缺”本身不是利润,只有这种优势真正进入报价、付款条件和风险条款,才可能在后面的项目执行中变成利润。
Seatrium这两年的变化很能说明这一点。2025年公司收入增长24%,毛利率从3.1%提高到7.4%。公司把改善归因于更好的项目组合、船厂利用率、生产效率以及Series Build带来的成本优势。这比单纯说“船厂利润率低”更有意义。同样是船厂,同样做大型FPSO,当产能利用、系列建造和订单条件发生变化,盈利水平也会跟着变化。
稀缺资产能提高收费,也会消耗资本
Saipem说明的是另一种情况。其Asset Based Services业务包括Offshore E&C(含SURF等业务)和海上风电等,2025年收入90.44亿欧元,EBITDA达到12.99亿欧元,EBITDA率14.4%。
大型铺管船、起重船和深水施工装备数量有限,当多个项目争夺同一批船和施工窗口时,这些资产本身就会形成议价能力。但拥有这种稀缺性并不是免费的:专业施工船投资巨大,还要承担折旧、维护和闲置风险。
所以Saipem较高的EBITDA率不能简单理解成“海上安装比船厂赚钱”。它反映的是另一种商业模式:用重资产和稀缺施工能力换取更高收费,同时承担相应的资本成本。
这也是为什么只看利润率很容易看错。为了赚到同样1亿元利润,一个企业可能主要投入工程团队,另一个企业可能要先压几十亿元甚至更多的施工资产。
设备商,一单业务可以变成很多单
Baker Hughes 2025年IET业务收入134.09亿美元,EBITDA为24.82亿美元,EBITDA率18.5%。可以重点看其Gas Technology业务背后的收入结构:截至2025年底,Gas Technology Services的剩余履约义务达到161亿美元,高于Gas Technology Equipment的116亿美元。这个数字至少说明,设备交付以后,售后服务业务仍然可以积累非常可观的长期订单。
燃气轮机、压缩机等关键设备投入FPSO运行以后,还需要备件、大修、升级和技术支持。装机越多,后市场越大。关键设备如果同时面临长交期,价值又多了一层——它不仅决定设备性能,还可能影响整个项目何时能够投产。
所以设备企业能够形成较好的盈利结构,并不只是因为“技术含量高”,而是技术壁垒、供应稀缺和长期服务叠加在一起。一次设备订单结束以后,还能不能继续收费,是设备商和一次性工程业务之间一个很大的区别。
MODEC赚的,则是把这些瓶颈组织起来的钱
MODEC又是另一种模式。2025年公司营业利润率约9.6%,ROE达到27.4%。如果只比较利润率,这个数字并不突出。但MODEC不是单纯靠某一个环节赚钱。它既承担EPCI和总体项目组织,又提供长期O&M,在典型长期租赁项目中还会持有部分项目公司权益,同时引入合作伙伴和项目融资。
它真正需要解决的问题,是当船厂、模块、关键设备、施工资源和融资同时存在约束时,怎样把这些资源组织起来,最终让FPSO按计划投产并长期运行。这也是一种稀缺性,而且比单一设备或者一个船位更难量化。
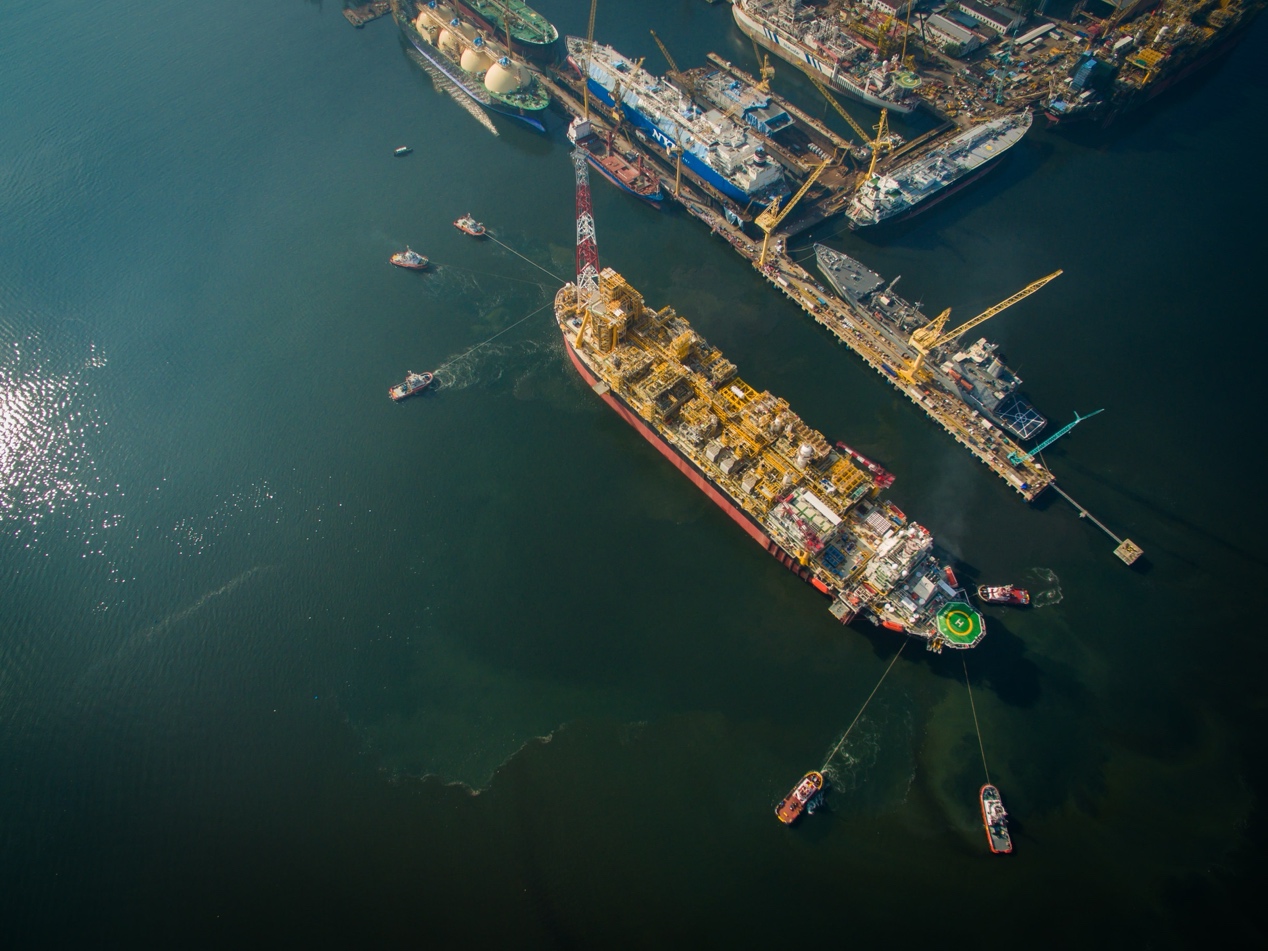
我们此前讨论SBM和MODEC受到上下游挤压时,提到油公司可以加强项目管理,船厂也可以争取更多EPC工作。专业FPSO承包商如果只剩“中间协调”,价值确实会下降;但如果能够更早锁定关键资源、更好控制接口和进度,并把几十亿美元的复杂项目稳定交付,这种系统整合能力本身就可以形成议价权。
今天看到的利润,往往是几年前谈出来的
FPSO还有一个很容易忽略的特点:周期太长。一份大型EPCI合同通常要执行几年。因此,企业今天财报里看到的利润,很大程度上反映的是几年前签约时的市场供需、报价和风险分配。
所以,今天船厂成为瓶颈,并不会马上完整反映在今天的利润率里;今天利用产能紧张谈到的更好价格和合同条件,也要随着项目执行,几年后才逐步进入利润表。利润表反映的是结果,议价权发生在签合同的时候。
从这个角度看,2025年船厂成为行业担心的主要瓶颈,2026年项目延期又让部分供应链压力缓解,就很值得关注。瓶颈会移动,议价权也会变化,最终反映到利润上还有时间差。
所以,从瓶颈到利润,至少要走完这样几步:出现稀缺——获得议价权——把议价权写进合同——再靠执行把合同利润留下。“行业很火”和“企业很赚钱”,中间差的就是这几步。
这也能接上我们之前讨论的《中国船厂,正在把EPC订单变成EPC能力》。今天优质船位紧张带来的议价能力,很可能随着周期变化;但如果利用这一轮项目把系列建造、供应链、成本控制和项目管理真正做成熟,下一轮即使船位不再紧张,这些能力仍然存在。
行情带来的稀缺是暂时的,把这份稀缺变成别人难以替代的能力,才可能把一轮行情里的利润留下来。