从海工巨头半年报看全球FPSO产业进入兑现期
SBM Offshore、MODEC和BW Offshore的最新业绩显示,过去几年集中启动的一批FPSO项目,正在分别进入工程结算、资产出售、投产运营和长期合同执行阶段。
8月6日,SBM Offshore发布2026年上半年业绩。按公司管理口径,公司上半年营业收入49.04亿美元,同比增长112%;EBITDA为13.10亿美元,同比增长92%;归属于股东的利润8.26亿美元,同比增长201%。截至6月底,公司在手订单达到356亿美元,并上调2026年全年业绩预期。
收入翻倍并不完全来自运营船队扩大。SBM Offshore上半年一次性交付和项目执行收入增长更快,其中包括向埃克森美孚出售FPSO ONE GUYANA、出售FSO Chalchi 45%的权益、巴西SEAP I和SEAP II两艘FPSO合同生效,以及GranMorgu FPSO建造进度增加。公司管理口径下的交钥匙业务收入达到37.13亿美元,同比增长181%,占总收入的76%。
SBM Offshore:出售、建造与运营同时贡献收入
租赁及运营业务收入为11.91亿美元,同比增长21%;该业务EBITDA为5.47亿美元,同比增长10%。目前,SBM Offshore运营着16座海上浮式设施,2026年6月的日均油气处理量超过200万桶油当量。项目出售、工程执行和长期运营同时贡献收入,构成了这份半年报的基本面。
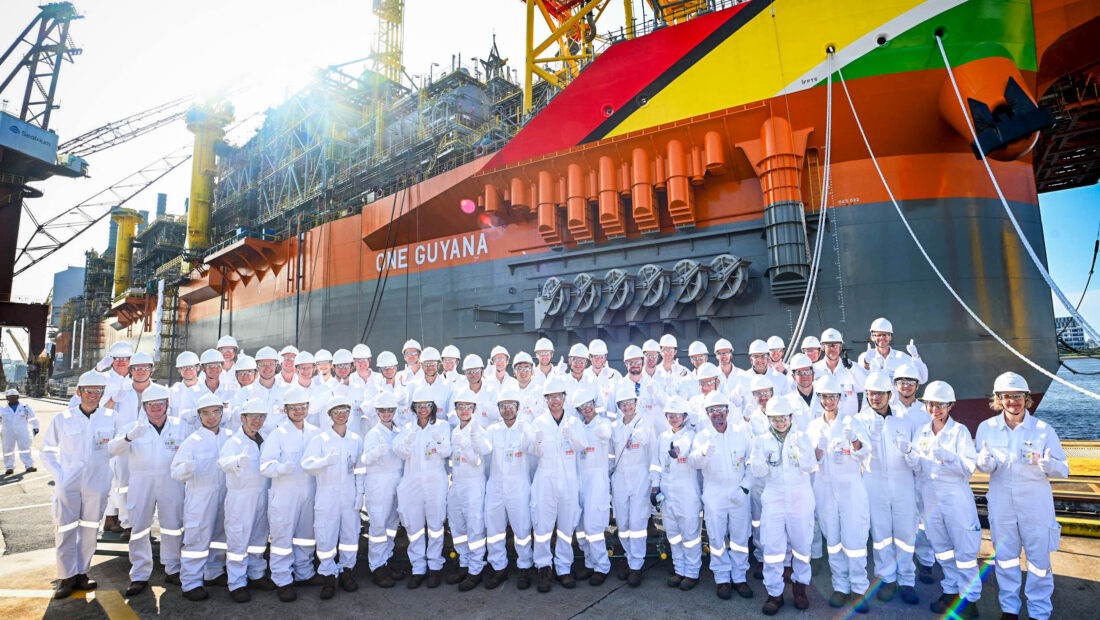
FPSO ONE GUYANA是上半年业绩增长最直接的来源之一。该船于2025年完成建造,2026年2月由埃克森美孚圭亚那公司正式收购。项目出售带来大额交钥匙业务收入;项目投入生产后,SBM Offshore仍继续提供运营和维护服务。
GranMorgu FPSO则处在建设兑现阶段。随着设计、采购和建造工作推进,公司按照项目完工进度确认收入。Jaguar FPSO的上部模块建造已接近完成,相关收入增速开始放缓;Almirante Tamandaré、Alexandre de Gusmão和ONE GUYANA在2025年完成,也使这些项目的工程收入逐步退出高峰。
今年上半年,公司获得Petrobras的SEAP I和SEAP II两艘FPSO合同,并承担埃克森美孚圭亚那Longtail项目的前端工程设计工作,同时订造第13艘Fast4Ward通用型船体。356亿美元的在手订单中,既包括正在执行的工程合同,也包括未来多年租赁和运营收入。
MODEC:在建项目和新增O&M共同增长
2026年一季度,MODEC实现营业收入10.77亿美元,较上年同期增长23%;调整后EBITDA由8100万美元增至1.28亿美元,增长约59%;净利润由5500万美元增至9900万美元,增长80%。
工程端,Gato do Mato和Hammerhead进入建设第二年,确认的EPCI收入增加;Uaru和Raia逐渐进入建设后期,Bacalhau已经完成,相关工程收入减少。运营维护业务方面,现有船队保持稳定,Bacalhau和Uaru相关O&M项目带来新增收入。MODEC一季度EPCI收入同比增加1.29亿美元,运营维护收入增加8300万美元。
Gato do Mato项目对应20年运营维护合同,Hammerhead对应10年运营维护合同。目前公司运营维护业务剩余平均合同期为14.2年。FPSO交付以后,项目由建设收入转为长期运营收入。
兑现并不是所有企业利润同步大涨
BW Offshore的情况说明,这一轮项目兑现并不会让所有企业的利润同步大幅增长。公司2026年一季度EBITDA为4790万美元,与上一季度基本持平;净利润为2340万美元。BW Opal在调试期间发生暂时停产,公司因此下调全年EBITDA预期。与此同时,BW Catcher合同调整增加了约4.9亿美元的确定性经营现金流储备。
SBM Offshore正在兑现ONE GUYANA出售、GranMorgu建造和运营船队带来的多重收入;MODEC依靠Gato do Mato、Hammerhead等在建项目扩大EPCI收入,同时由Bacalhau、Uaru等新增运营项目贡献收益;BW Offshore则处在BW Opal调试爬坡、BW Catcher延长合同以及新项目开发并行的阶段。
FPSO项目由建设高峰转入交付和运营
过去几年,全球FPSO新闻中的高频词是FID、FEED、EPCI合同、钢板切割和模块建造。现在,ONE GUYANA完成出售并进入生产,Agogo FPSO投产运行满一年,Bacalhau和Uaru开始贡献运营收入,BW Opal已经开始产气;GranMorgu、Jaguar、Gato do Mato和Hammerhead继续向交付节点推进。
FPSO项目的建设周期通常长达数年,运营期则往往达到十几年甚至二十年以上。船厂完成交付后,主要建造任务接近结束;对FPSO运营商来说,投产后才开始形成长期租赁、运营维护和资产管理收入。
新项目储备仍在补充。SBM Offshore已获得SEAP I和SEAP II合同,并为Longtail开展FEED;MODEC正在推进Gato do Mato、Hammerhead、Raia和Uaru;BW Offshore参与Bay du Nord FEED,同时继续评估巴西和墨西哥的FPSO机会。
对中国船舶海工企业而言,项目进入兑现期并不代表建造市场即将降温。圭亚那、巴西、苏里南等地区仍有多座FPSO处于设计和建设阶段,新船体、上部模块、设备和系统集成需求仍在持续释放。