观点|从北方气田到“百船计划”:中东油气投资给中国企业带来了什么
从卡塔尔北方气田和成熟油田改造,到LNG船建造、项目权益和长期运营,中东油气投资正在把中国企业带入更长、更宽的产业链。
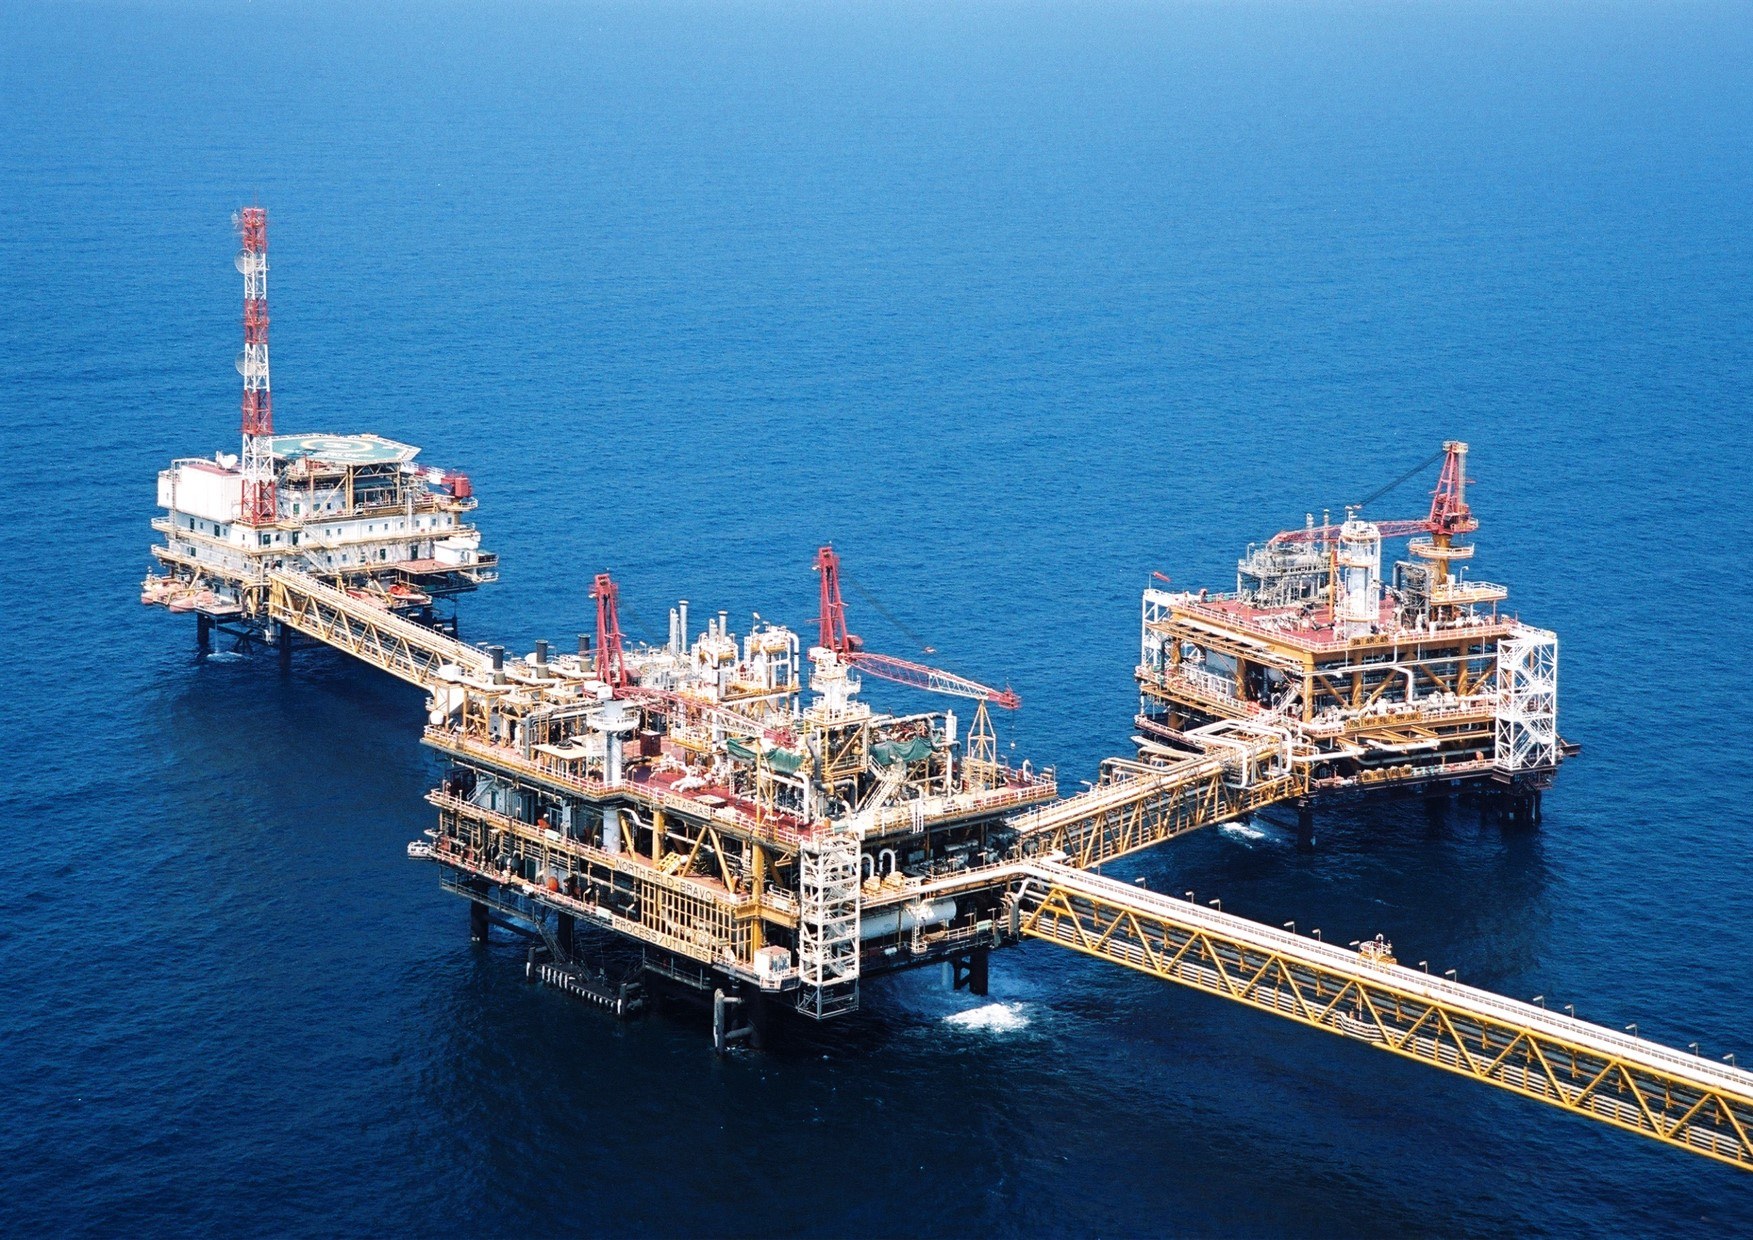
近期,海油工程收到卡塔尔Maydan Mahzam油田MM EPIC2项目的授标通知。这是继RUYA、Bul Hanine和北方气田生产维持项目之后,海油工程近年在卡塔尔取得的又一个大型海上工程包。近三年,海油工程在中东区域累计签约订单金额突破500亿元人民币。
2026年6月9日,沪东中华举行27.1万立方米QC-Max型LNG运输船开工仪式,标志着该型船从订单阶段进入实船建造。
一个是海上油气工程,一个是LNG运输船,两类订单都来自中东油气增产形成的产业链投资。
卡塔尔计划把本国LNG年产能从7700万吨提高至1.42亿吨;ADNOC批准了2026年至2030年1500亿美元资本支出计划,并计划在2026年至2028年间授出约550亿美元项目合同;沙特阿美2026年资本投资指引为500亿至550亿美元。
中国企业参与其中的方式也比过去更广。除了平台和模块建造,已经出现上游权益投资、海上EPCI总包、人工岛和管道工程、化工装置建设、LNG船建造以及长期船舶运营。
卡塔尔LNG扩产带动海上工程和造船订单
卡塔尔这一轮投资的核心是北方气田。按照卡塔尔能源公司的规划,北方气田东部项目将把LNG年产能从7700万吨提高至1.1亿吨,南部项目进一步提高至1.26亿吨,西部项目完成后,产能将在2030年底前达到1.42亿吨。
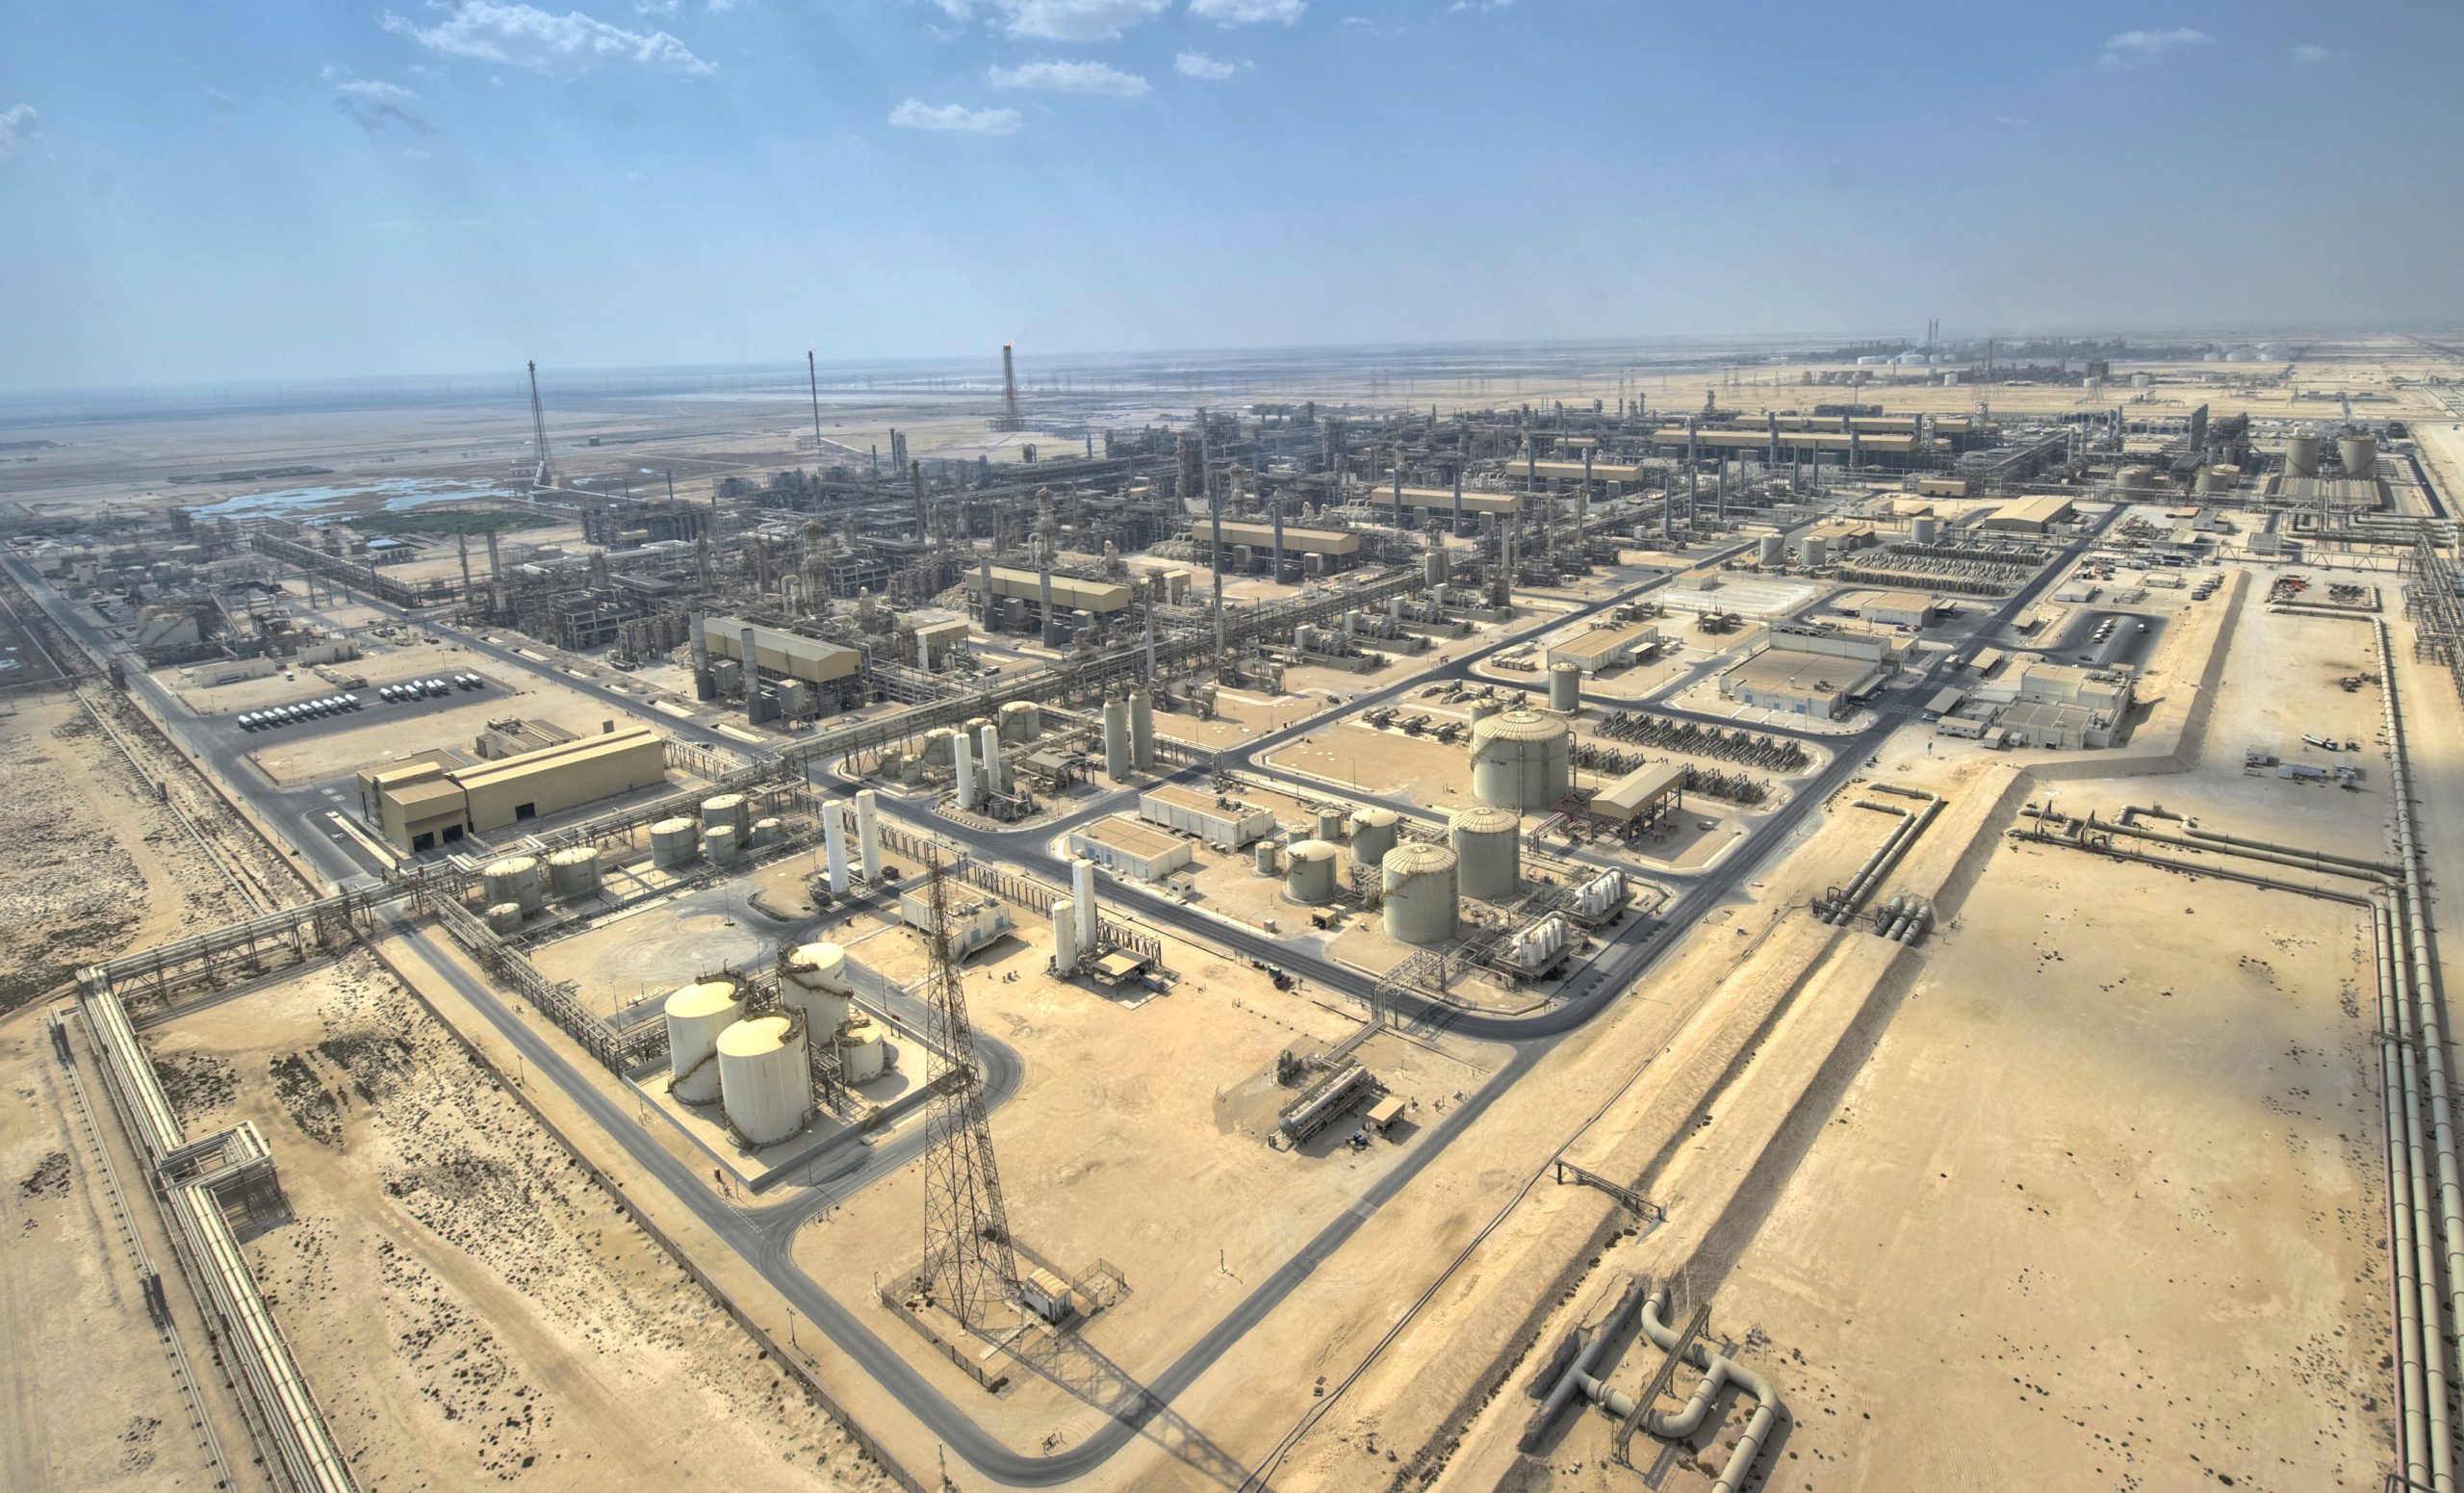
LNG产能最终体现在拉斯拉凡的液化生产线上,但新增天然气首先要从海上采出、压缩并输送上岸。北方气田生产维持项目NFPS由此形成多个大型海上合同包,工程内容涉及压缩平台、配套平台、海底管道、海缆和其他设施。
2024年9月,Saipem获得约40亿美元的COMP3A和COMP3B合并合同,范围包括6座平台、约100公里24英寸和28英寸耐腐蚀合金刚性海底管道、约100公里海底复合电缆、150公里光纤电缆及其他海底设施。
2025年12月,Saipem又与海油工程合作获得COMP5合同。合同总额约40亿美元,其中Saipem披露的份额约31亿美元。项目包括两套海上压缩综合设施,每套均由压缩平台、生活平台、火炬平台和连接栈桥组成,单套总重约6.8万吨。Saipem计划使用“De He”施工船,在2029年至2030年间进行海上安装。
这些项目说明,北方气田扩建带来的并非只有陆上液化装置。海上供气、压缩、输送、供电和维护,同样构成了规模可观的工程市场。
成熟油田改造带来海上总包业务
卡塔尔还在改造Bul Hanine和Maydan Mahzam等成熟海上油田。
Bul Hanine油田于1970年发现、1972年投产。此次再开发旨在延长油田生产寿命,通过新建设施和现有系统改造提高产能。2025年,海油工程获得BH-EPIC1和BH-EPIC2两个标段,合同合计约40亿美元。合同于当年10月正式生效,计划于2031年6月完成。2026年9月15日,项目在海油工程青岛国际高端装备制造基地开工建造。
按照海油工程披露,BH EPIC项目涉及60余个海洋油气设施单体、40条海底管缆,以及在役平台设施改造和弃置平台拆除,钢材加工量超过13万吨。海油工程承担设计、采办、建造、运输、安装和调试等工作。
Maydan Mahzam油田再开发也被拆分为不同合同包。PTSC M&C获得EPIC1,负责8座新结构物及既有设施改造、连接和调试,计划从2026年第四季度执行至2031年底;海油工程获得的EPIC2则以海底管道、海缆、脐带缆及配套设施为主。
在Al-Shaheen油田,海油工程还直接从运营商North Oil Company承接了RUYA EPCI09合同,金额约9亿美元,合同范围包括41条海底管线和9条复合海底电缆,海油工程负责项目管理、详细设计、采购、施工、运输、安装和预调试。2025年发运的首批涂敷海管重近万吨,由多家中国企业参与生产、加工和运输。
与单纯建造一座平台相比,这类成熟油田项目需要协调的环节更多。承包商既要建设新设施,也要统筹既有平台和管网改造、停产窗口、海上交叉作业及拆除工作。对海油工程而言,承接这些项目意味着责任范围从建造延伸至设计、采购、海上安装和调试。
中国企业在卡塔尔,不只是工程承包商
北方气田扩建中,中国企业还进入了项目投资和LNG贸易。2023年,卡塔尔能源公司与中国石化签署北方气田东部项目合作协议。此前,双方已签署每年400万吨、为期27年的LNG长期购销协议。
中国石化在这里既是LNG长期买家,也是项目合作伙伴。它参与的不是施工合同,而是项目投资、资源采购和长期销售安排。
从项目权益、长期购销到海上工程和船舶建造,中国企业已经进入卡塔尔LNG产业链的多个环节。
卡塔尔“百船计划”进入建造阶段
LNG产能增加,卡塔尔还要扩充远洋船队。卡塔尔能源公司的新造船计划合计128艘,包括104艘17.4万立方米常规LNG运输船和24艘27.1万立方米QC-Max。该计划既服务北方气田扩产,也服务美国Golden Pass LNG项目和长期船队更新。
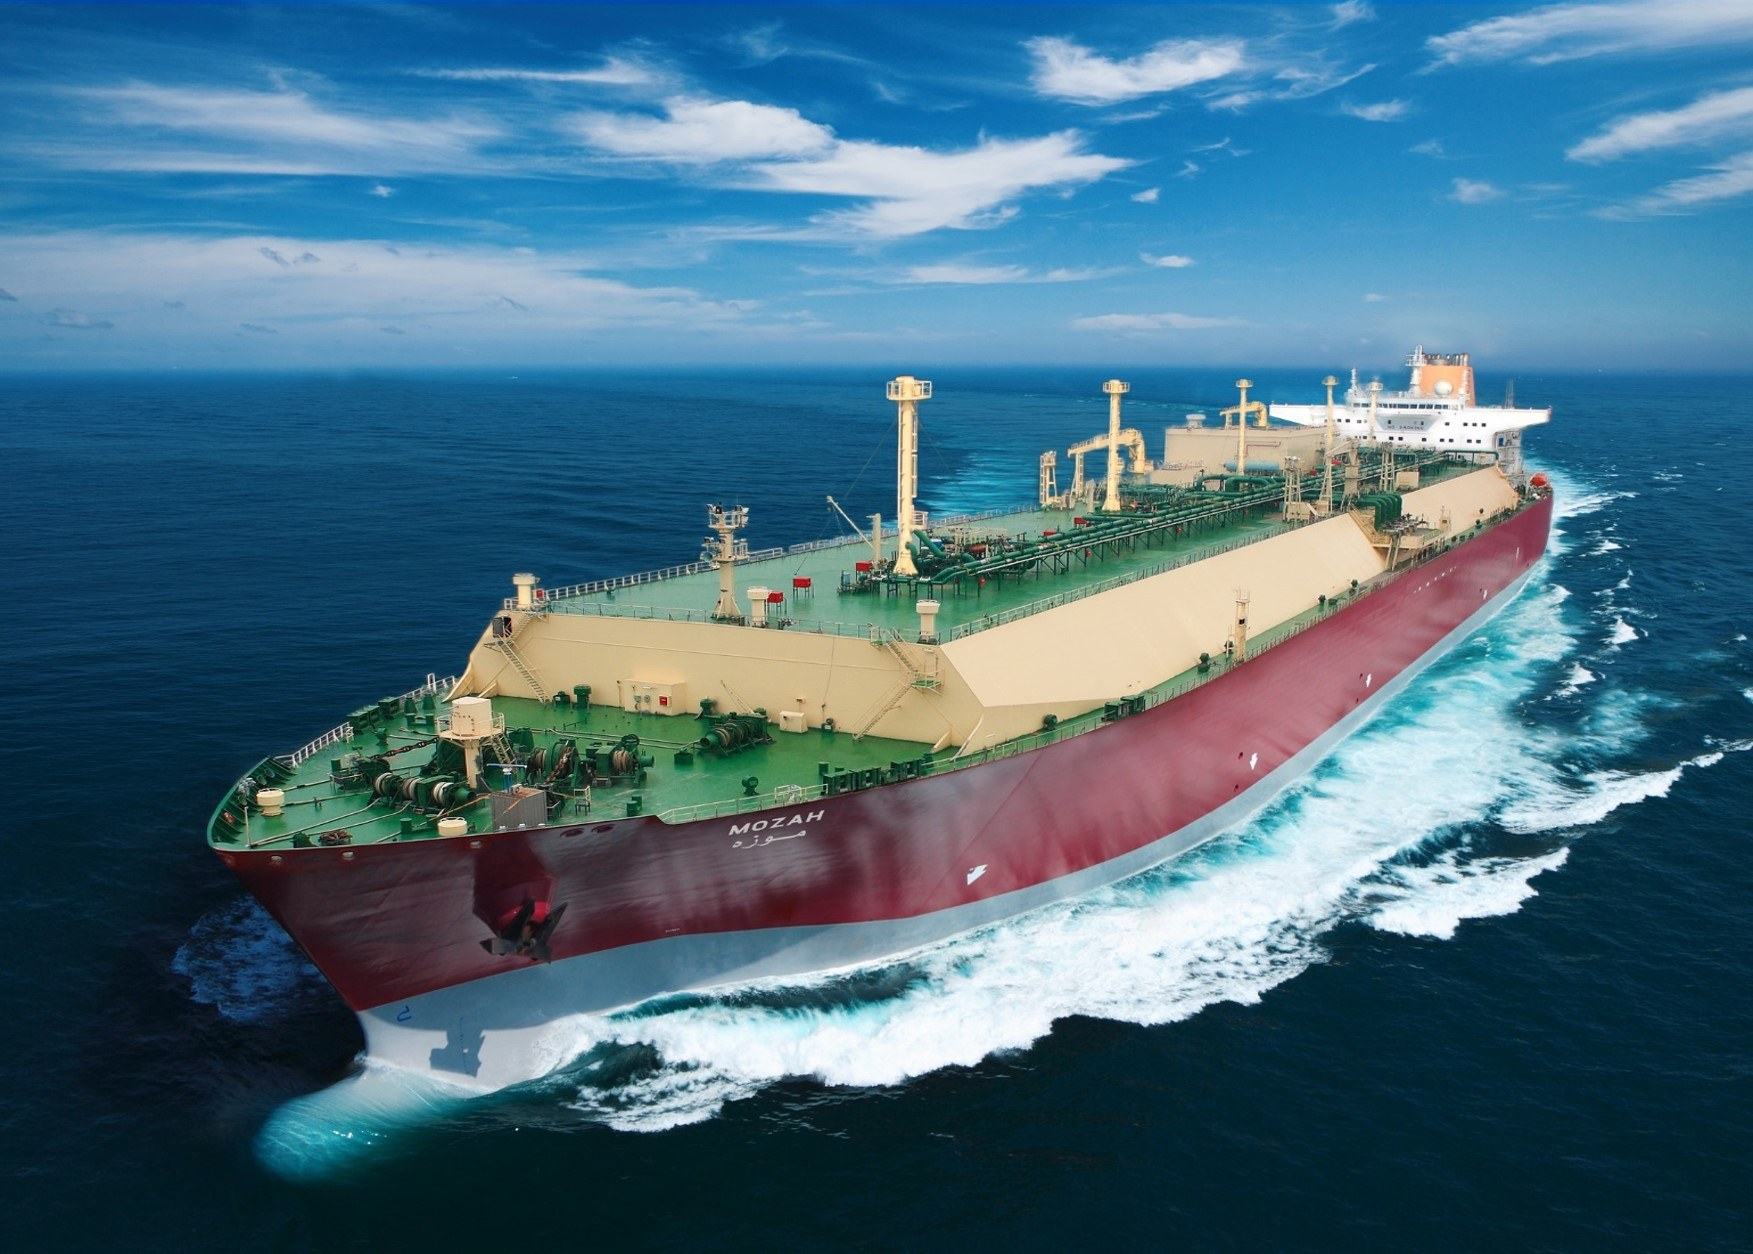
沪东中华获得其中36艘订单,包括12艘17.4万立方米常规船和全部24艘QC-Max,是中国船舶集团所称的该项目最大承建商。
24艘QC-Max订单在2024年落实:卡塔尔能源公司先订造18艘,同年9月再追加6艘,总合同价值约80亿美元。2026年6月9日,该型船在沪东中华正式开工,意味着订单进入切钢建造阶段。QC-Max总长344米,采用No96 Super+薄膜围护系统和双燃料动力;24艘船计划在2028年至2031年间交付。
中国企业参与的并不止造船。卡塔尔能源公司已选择日本商船三井与中远海运液化天然气投资(上海)有限公司组成的合资企业,共同持有和运营6艘QC-Max。按照商船三井披露,这6艘船将在2028年至2031年间交付,并投入卡塔尔能源公司的长期期租。
对船厂来说,这是新造船合同;对船东来说,则是交船后持续多年的运营收入。
中国企业在阿联酋:从上游权益到LNG船
中国企业在阿联酋的参与同样不止EPC。2020年,经CNPC转让部分权益后,中国海油持有Lower Zakum海上特许区4%的权益,以及Umm Shaif和Nasr海上特许区4%的权益;PetroChina在这两个特许区分别保留6%。中国石油还通过CNPC持有Al Yasat Petroleum 40%股权,ADNOC持有其余60%。Al Yasat负责开发阿布扎比部分海陆边际油气资产。
工程端,2020年ADNOC将一项约1.35亿美元的陆上原油干线升级合同授予中国石油管道局工程有限公司阿布扎比分公司。2025年,TA’ZIZ又向中国化学工程七化建授出约19.9亿美元EPC合同,在鲁韦斯建设一体化PVC、EDC、VCM和烧碱装置,计划于2028年第四季度完成。中国企业在阿联酋的业务已覆盖上游投资、油气管道和化工建设。
船舶端,ADNOC Logistics & Services于2022年向江南造船订造6艘17.5万立方米LNG运输船,总值约12亿美元。首制船“AL SHELILA”于2024年11月交付;到2026年4月,第六艘“AL TAWEELAH”交付,6艘系列船已经全部完成交付。
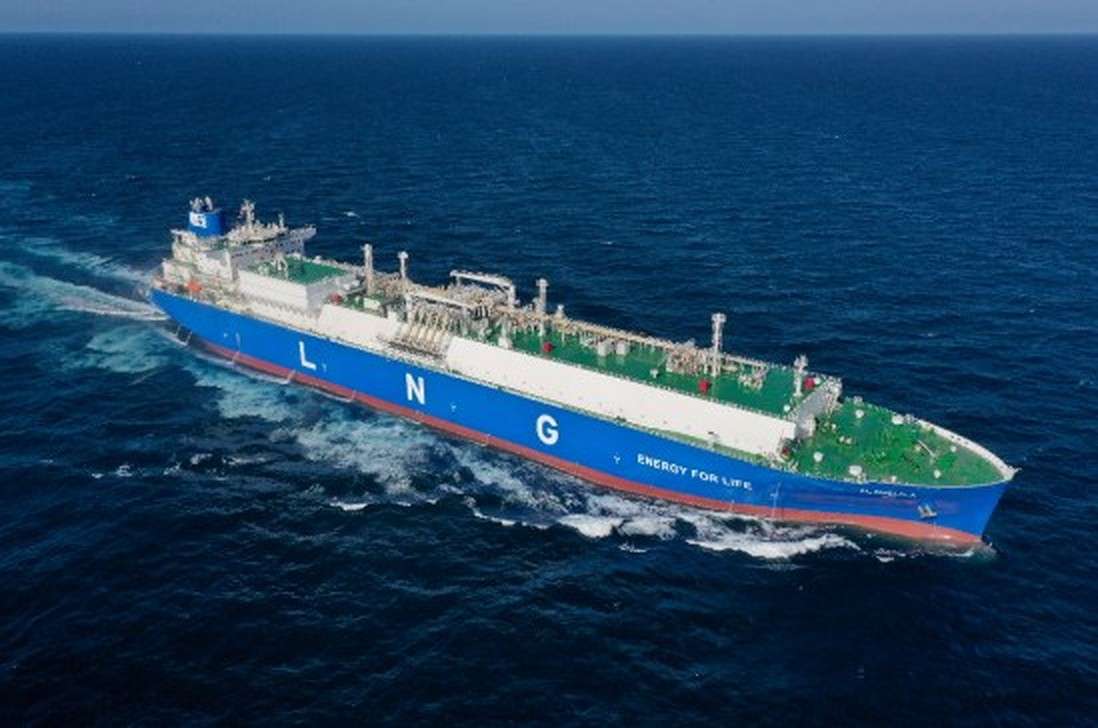
这批船是江南造船首次批量建造的大型Mark III Flex薄膜型LNG运输船,也使中国大型LNG船建造不再只有沪东中华一家具备交付业绩。
阿联酋项目多,更多采购也要留在当地
ADNOC董事会批准的2026年至2030年资本支出为1500亿美元,用于维持现有运营并推动增长。2026年5月,ADNOC进一步披露,计划在2026年至2028年间授出约550亿美元新项目合同。
海上项目仍占据重要位置。2026年7月,ADNOC对Umm Shaif Gas Cap作出62亿美元最终投资决定,其中包括三个合计51亿美元的海上EPC包,以及由ADNOC Drilling执行的3.65亿美元、14口井钻井和一体化服务计划。
外国企业进入阿联酋市场,还需要适应更明确的本地制造要求。ADNOC于2026年推出Local+和ICV+:首批Local+名单包括70家符合技术和资格标准的阿联酋制造商;在指定优先类别中,EPC承包商须优先考虑技术合格且具商业竞争力的阿联酋产品,向本地制造商采购还可获得额外ICV积分。
这不意味着大型平台、模块和船舶都会转到阿联酋建造。更可能出现的是重新分工:需要成熟场地和专用设施的大型结构与高端船舶继续在亚洲建造,部分设备、组装、工程服务和后期维护进一步转向中东当地。
沙特项目多,但要先进入承包商体系
沙特阿美2025年资本投资为522亿美元,2026年指引为500亿至550亿美元。这是公司整体资本投资,并非全部用于海上工程。
其中一部分用于维持每日1200万桶原油最大持续产能,另一部分用于扩大天然气业务。Marjan原油增产项目于2025年底投产,新增产能30万桶/日;Jafurah非常规气项目于2025年12月开始生产,目标是在2030年达到20亿标准立方英尺/日销售气,同时生产乙烷和其他高价值液体。
沙特阿美通过长期协议(LTA)与入围承包商建立长期合作,再通过具体工作订单推进棕地改造和海上工程。
中国企业此前已经进入部分沙特项目。中国港湾曾直接获得Berri增产项目两座人工钻井岛合同;中国电建旗下企业参与萨勒曼国王国际海事工业和服务综合体制造区建设。该综合体规划了大型商船、海上平台、钻井平台和海工支持船的建造维修能力。
这些项目表明,中国企业可以在沙特承担人工岛、工业基地和大型基础设施工程。但在海上油气EPCI领域,中国承包商公开披露的业主直签业绩仍不像卡塔尔那样集中。沙特市场的门槛不仅是工程能力,还包括进入阿美承包体系,以及建立当地实体、用工、制造和供应链能力。
中国企业获得的业务,至少可以分成六类
从已经披露的项目看,中国企业在中东油气产业中的业务可以分为六类:
第一类是资源与项目权益。中国石化进入卡塔尔北方气田,中国石油和中国海油参与阿联酋上游资产。
第二类是长期贸易。中国石化、中国石油等企业通过长期购销协议锁定卡塔尔LNG供应。
第三类是油气工程。海油工程、石油工程和管道企业、中国化学工程企业分别进入海上EPCI、管道和化工项目。
第四类是平台、模块、材料和设备。国内海工基地以及钢铁、管材、海缆、阀门和水下设备企业,通过总包或分包体系进入中东项目。
第五类是船舶建造。沪东中华和江南造船已承接面向卡塔尔能源公司和ADNOC L&S的大型LNG运输船订单。
第六类是长期船舶运营。中远海运通过与商船三井成立的合资企业参与6艘QC-Max的持有和运营,收益周期延续到船舶交付之后。
这六类业务的周期并不相同。EPC合同集中在项目建设期,船厂收入来自建造和交付,长期购销、项目权益和船舶期租则可能持续二十年以上。
国内建造与中东本地化将长期并存
中东国家一方面需要中国和其他亚洲国家的工程建造能力,另一方面又在努力把更多制造、就业和供应链价值留在当地。
大型海上结构、复杂模块和LNG运输船需要成熟场地、专业设备和连续项目经验,短期内仍会大量利用中国、韩国及东南亚基地。阀门、电气、常规设备、部分组装和长期维护,则更容易转向中东本地。
对中国企业而言,国内制造基地仍是承接大型结构物和LNG船订单的重要基础;要扩大在中东的工程承包和后续服务业务,还需要建立当地的采购、服务和合作伙伴体系。