观点|如果油气行情冷下来,海工企业还能做什么?
油气周期不会消失。海上风电、浮式数据中心、工业模块和CCS能否形成持续订单,取决于海工企业能否把现有能力转化为稳定的新客户和新业务。
2014年油价下跌后,全球一批海上油气开发项目延期,钻井平台和海工装备订单明显减少,部分船厂经历了漫长的低谷。近几年,FPSO、FLNG和深水工程重新支撑起不少企业的生产计划,但油气投资的周期性并不会消失。
海上风电早已是中国海工企业熟悉的非油气业务。与此同时,数据中心、大型工业模块和碳捕集与封存等领域,也开始出现新的工程需求。其中一些已经形成实际订单,另一些还处于技术开发阶段。这些市场能否成为海工企业长期稳定的业务来源,取决于现有工程能力的适用程度,也取决于企业是否及早做好技术、人才和客户方面的准备。
一、海上电力:已经成熟的非油气业务
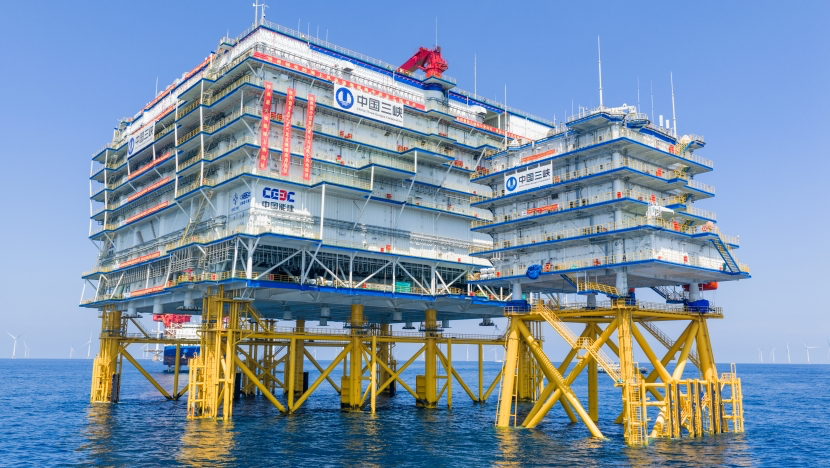
中国船厂和海工工程公司参与海上风电已有多年,风机基础、升压站、换流站及安装装备形成了比较成熟的产品和工程市场。2026年6月,振华重工承建的阳江青洲五、七海上换流站“海风之心”完成浮托安装,上部组块重约2.5万吨。大型结构物制造、设备集成和海上运输安装等传统海工能力,在这一项目中得到了直接应用。
海上风电对大型海工企业的订单贡献已经可以从财务资料中看到。Seatrium的2025年年报显示,截至当年底,公司净在手订单约178.4亿新元,其中海上风电占33%,油气占66%。它的业务仍以油气为主,但来自电网运营商和海上风电开发商的订单,已在企业订单组合中占据相当分量。
海上电力工程通常由电网运营商或风电开发商提出需求,核心电力设备由专业供应商提供,海工企业负责大型结构物、模块集成、运输安装或相应的EPC工作。对于具备重型建造和海上施工能力的企业,这是一条已经打开的非油气业务渠道。更广泛的客户来源,则可能出现在其他大型工业设施中。
二、海上算力中心:船厂开始接触数字基础设施客户
数据中心建设加快,一些地区的电力接入、建设用地和冷却资源日趋紧张。沿海码头、港区及近岸水域因此进入部分开发商的选址视野,传统船厂也开始参与浮式数据中心的方案开发。
2026年7月,法国船级社BV向Seatrium的30MW浮式数据中心方案颁发原则性认可(AiP)。该设计采用码头系泊的非自航驳船,布置6个5MW模块,集成IT、冷却和配电系统。同年9月,ABS又向韩华海洋的60MW浮式数据中心概念方案颁发AiP。这两项进展都发生在设计验证阶段,商业建造合同尚未公布。
中国已经有另一条技术路线的实际工程。上海临港海上风电直供海底数据中心一期示范设施于2026年投入运行,容量2.3MW,两期规划规模为24MW。它把算力设备部署在海底,与驳船式浮式数据中心采用不同的结构形式、施工和维护方式。
浮式数据中心可以利用船厂熟悉的浮体设计、稳性、系泊、结构防护和大型模块集成能力,但数据中心对供电可靠性、冷却效率和设备维护有不同于传统海工设施的要求。服务器更新周期较短,海上设备更换和维护成本也需要纳入长期运营方案。
供电和整体经济性是项目能否商业化的关键。依靠岸电,需要落实电网容量和接入成本;采用独立电源,则要考虑燃料、发电效率、排放和备用能力。海水冷却可以降低部分能耗,但浮体、系泊和海上维护又增加了成本。沿海陆地数据中心同样可以利用海水冷却,浮式方案必须在土地、电力接入或建设周期等方面具备足够的竞争优势。
在形成商业建造订单之前,船厂可以先参与浮体、模块布置、系统接口及维护方案开发,与数据中心运营商和专业设备供应商建立合作。Seatrium和韩华海洋已开始参与这一市场的早期设计,后续能否形成持续订单,仍取决于具体项目的商业可行性。
三、大型工业模块:海工场地的市场不止在海上
海工企业长期建造FPSO上部模块、FLNG液化模块和大型工艺设施。设备、管线、电气及仪表系统在制造场地内预装,完成必要的检查与测试后,再通过海运送至项目现场连接和调试。这套工程方法同样适用于部分陆上工业项目,尤其是现场施工条件复杂、劳动力成本较高,或者需要远距离运输大型装置的工程。
中国海工企业已经开始进入新的应用领域。2026年6月,《中国证券报》在对博迈科管理层的采访中披露,公司此前已承接国际客户的锂电池回收撬块建造订单,涉及电池材料回收成套设备的模块化集成。博迈科利用现有制造设施承接项目,并组织技术团队研究相关工艺,希望进一步拓展电池回收装备市场。对于长期从事FPSO及LNG模块建造的企业,这是一次向非油气工业领域延伸的实际业务尝试。
新型燃料项目也在采用类似的建造方式。Technip Energies于2026年7月发布的上半年业绩资料显示,Ecoplanta垃圾制甲醇项目已经安排模块化建造场地分包,并下达向模块建造场地交付设备的主要采购订单。这类项目所需的大型工艺模块,为具备相关制造经验的企业提供了新的市场机会。
核电行业也开始引入传统能源工程公司的模块化经验。2026年4月,Rolls-Royce SMR宣布选择Aker Solutions为主要模块合作伙伴,并签署合作谅解备忘录,计划把油气工程中积累的模块化交付经验用于小型模块化核电项目中的大量常规非核范围。目前双方仍处于合作开发阶段,但核电企业已经在产品设计和供应链筹备阶段引入了传统能源工程承包商。
不过,新能源、化工和其他大型工业项目并不是海工企业独有的市场。2026年6月,沃利(Worley)完成英国Lighthouse Green Fuels可持续航空燃料项目的FEED;同月,中国化学成达总承包的国家能源集团“绿港氢城”一期5万吨/年绿氨装置完成中间交接。惠生工程则于2025年与阳光氢能联合推出MegaFlex模块化绿氢工厂方案,探索制氢设施的标准化设计和模块化交付。
沃利、成达、惠生工程等企业拥有成熟的工艺设计、设备采购和总承包能力,部分企业还在发展标准化、模块化交付技术。海工企业进入这些市场,既要与现有工程承包商和专业制造商竞争,也可以通过合作参与新产业带来的工程需求。
中国沿海海工基地拥有大型建造场地、深水码头、重型吊装设备及成熟的管系、电仪施工队伍,在大型、重型、适合海运的工业模块制造方面具有优势。但工艺技术、模块划分、设备选型和系统性能要求,往往在前期工程设计阶段就已经确定。
具备设计和系统集成能力的海工企业,可以提前参与FEED和模块化方案研究,与专业技术公司共同确定制造和运输方案;以建造为主的企业,则可以通过进入总包商供应链,争取适合自身能力的工程分包。
未来大型工业工程的市场竞争,可能越来越少受到传统行业边界的限制。海工企业可以参与陆上工业项目,传统工业EPC公司也可以发展大型模块化制造能力。新能源、化工、核电配套等产业的建设需求,为不同背景的工程公司提供了新的市场空间。最终能够获得多少订单,仍取决于企业的技术能力、成本、项目业绩和交付水平。
四、碳捕集与封存:海底工程出现新的客户需求
2026年10月8日,Eni宣布英国Liverpool Bay CCS项目完成Douglas CCS海上平台安装。平台上部组块重1,885吨,导管架重1,755吨,将接收英国西北部及北威尔士工业设施捕集的CO₂,再通过改造后的海底管线输送至枯竭天然气藏进行永久封存。
该项目已经为传统海工承包商带来了实际订单。2025年4月,意大利Rosetti Marino获得总额超过3亿欧元的EPC合同,涉及该项目四座海上平台的新建及改造工程,包括设计、采购、建造、装船和海上连接调试。
挪威Northern Lights项目则展示了另一种商业模式。2025年3月,Equinor、Shell和TotalEnergies宣布对项目二期作出最终投资决定,投资约75亿挪威克朗,将CO₂年运输与封存能力从150万吨提高至至少500万吨。推动这一投资决定的重要因素,是项目与瑞典Stockholm Exergi签署了为期15年、每年最多90万吨CO₂的运输封存服务协议。2025年8月,Northern Lights已经完成首次CO₂注入,开始实际封存作业。
在工程建设方面,Subsea7于2025年3月获得Northern Lights二期海底工程合同,包括约5公里CO₂管线的设计、采购、建造与安装,以及相关海底设施的安装、连接和预调试。按照公司的合同分类,该订单金额在5000万至1.5亿美元之间。
CCS项目需要的海上平台、海底管线、专用运输船、海底连接设施和注入系统,与传统油气工程有大量共通之处。Liverpool Bay还涉及现有油气设施的改造和延寿,为擅长海上平台设计、建造及改造的企业提供了新的业务机会。不过,CO₂运输与封存对介质相态、材料选择、腐蚀防护、注入压力和长期封存完整性都有专门要求。传统油气工程经验能够提供技术基础,企业仍需补充相应的专业能力。
CCS项目的投资方可能仍然是大型石油公司,但最终客户已经扩展至水泥、垃圾焚烧、化工等工业企业。项目建设不再完全取决于新增油气开发投资,而是由工业减排需求、长期运输封存合同以及相关政策共同推动。
对于海工企业,CCS不仅意味着新的海上设施建造订单,还可能形成现有油气设施改造、海底管线建设以及长期维护服务等业务。这一市场目前仍依赖政策支持和商业合同的持续落实,但Liverpool Bay和Northern Lights已经表明,工业减排正在转化为实际的海洋工程需求。
五、新业务能否真正填补油气订单的缺口?
新兴产业的投资规划不一定都能转化为海工订单。IEA《全球氢能回顾2026》指出,全球已宣布的低排放氢项目,到2030年的规划产能约2700万吨/年,而已经投运、在建或作出最终投资决定的项目,到2030年对应产能约430万吨/年。对于海工企业,项目能否落实投资并形成建造合同,比规划中的市场规模更有实际意义。
即使获得订单,也不意味着能够充分利用现有产能。FPSO船体建造需要大量分段制造和船坞资源,海上换流站及大型工业模块则更多使用模块建造场地、重型吊装、管系电仪和调试队伍。不同项目对生产设施和人员的需求存在明显差异,合同金额相近,实际消化的制造工时可能相差很大。
利润同样需要考虑。大型EPC合同通常包含大量设备采购、专业分包和运输费用,合同金额并不等于企业自身完成的工程产值。进入不熟悉的行业,还可能增加设计接口、技术标准和性能保证方面的风险。如果无法形成连续订单,前期技术开发和市场投入也难以摊薄。
此外,新能源、电力和工业基础设施同样存在投资周期,融资环境和政策变化可能同时影响多个市场。油气订单减少时,其他行业未必恰好处于建设高峰。
对海工企业而言,多元化的价值不在于进入多少个新行业,而在于能否建立几个持续产生订单、有效利用现有资源,并带来稳定利润和现金流的业务来源。
六、技术、人才和客户,都需要提前准备
油气订单充足时,海工企业往往将主要工程资源投入现有项目;等到订单减少,又不得不控制成本和人员规模。但进入新市场所需的技术能力、专业人才、供应商资格和客户关系,不可能在短时间内建立起来。
技术储备首先取决于企业准备进入什么市场。除了熟悉的结构、管系和电仪设计,企业还需要了解新行业的工艺技术、设备标准、系统接口及验收要求。对于大型工业模块,模块划分、设备布置、运输和现场安装方案,往往在FEED阶段就需要确定。能够提前参与这些工作,有利于企业争取后续设计、建造和系统集成合同。
人才培养可以依托现有工程团队。结构、机械、管系、电仪、质量及项目管理人员已经具备大型复杂工程经验,通过参与新业务研究和实际项目,可以逐步拓展专业知识。同时,引进少量关键技术人才,与专业设备制造商和工程公司开展合作,比重新建立一套完整的技术体系更加现实。
不同类型的海工企业,准备方向也应有所区别。设计院和EPC公司可以提前参与新领域的概念设计、FEED和模块化方案开发;大型船厂则应结合现有场地、重型吊装、管系电仪施工及海运条件,寻找适合的制造和集成业务;海底工程及安装承包商可以关注CCS、海缆和现有海上设施改造等市场。
除已经出现的业务,一些新的海洋工程应用也开始取得实际进展。2026年7月,荷兰PosHYdon试验项目利用北海现有Q13a-A油气平台,成功生产绿色氢气,将海上风电、海水处理和电解水制氢结合起来。2025年,沙特航运企业Bahri三座浮式海水淡化驳船全部投入商业运营,合计淡水产能每天15万立方米,项目采用为期20年的服务协议。
这些项目为海工设施提供了新的应用方向。未来,海上综合能源平台、浮式供水和供电设施,以及现有油气平台的改造利用,都可能产生新的设计、建造和设备集成需求。海工企业可以与能源、电力、水处理等专业技术公司共同开发相关方案,但项目能否扩大规模,仍取决于实际需求、投资成本和长期运营经济性。
市场开发也需要更早介入。传统工业EPC公司和专业设备供应商已经拥有成熟的客户关系与工程业绩,海工企业进入这些产业,不必一开始就争取完整的EPC合同。通过参与前期模块化设计、联合技术方案开发,或者承接范围明确的制造分包,可以逐步积累新行业的工程经验,并进入业主和总包商的合格供应商体系。
提前布局并不意味着立即建设专用厂房或大规模招聘。技术研究、人才培养、客户接触和联合方案开发都可以分阶段开展。企业可以先选择一两个与自身能力匹配的方向,通过小规模项目验证技术和商业可行性,再根据市场需求及后续订单决定是否扩大投入。
当前较为充足的油气订单,为不少海工企业提供了现金流和人才基础。利用这一时期逐步建立新的技术能力、客户关系和项目业绩,比等到市场转冷后再寻找出路更加主动。未来几年的新业务订单,很可能取决于企业今天能否进入相关项目的技术开发和供应链体系。
七、下一轮低谷,企业之间的差别可能更大
未来海工企业可能出现进一步分化。一些专业企业继续深耕FPSO、FLNG和特定海上施工领域,另一些则利用已有工程能力,逐步将业务扩展至电力、工业模块、数字基础设施和减排工程。客户与订单结构不同,面对下一轮油气投资收缩时,企业承受的经营压力也可能有所不同。
未来十年,油气很可能仍是全球海工行业的重要业务基础,但油气市场的景气程度,未必再像过去那样决定所有海工企业的命运。未来的海工企业,有机会成为同时服务能源、电力、数字基础设施和其他大型工业项目的综合工程承包商。
等到油气投资再次收缩时,有些企业可能已经拥有来自其他产业的稳定客户和连续订单,能够根据市场变化调整产能和人员安排;另一些企业却需要重新寻找客户、补充技术和建立团队。这种差距,很可能在当前这一轮市场繁荣时期就已经逐渐形成。